 11
개인사업자로 일을 시작하면 매출을 만드는 것만큼 중요한 일이 세금 신고 준비입니다. 특히 부가가치세 신고 기간이 다가오면 매출 자료, 매입 자료, 세금계산서, 카드 사용내역, 현금영수증, 계좌 입금 내역을 한꺼번에 찾아야 해서 당황하는 경우가 많습니다. 평소에 자료를 정리해두지 않으면 신고 직전에 거래처별 금액을 다시 확인하고, 누락된 영수증을 찾느라 시간이 많이 걸릴 수 있습니다.
이 글에서는 개인사업자가 부가가치세 신고 전에 준비해야 할 기본 자료와 매출·매입 정리 방법을 설명합니다. 블로그 마케팅 대행, 원고 작성, 디자인 외주, 온라인 판매, 컨설팅, 강의, 워드프레스 관리처럼 혼자 사업을 운영하는 분들이 참고하기 좋은 실무형 가이드입니다.
이 글의 핵심 요약
부가가치세는 상품이나 서비스를 제공하는 과정에서 발생한 부가가치에 대해 과세되는 세금입니다. 국세청 안내에 따르면 사업자가 납부하는 부가가치세는 매출세액에서 매입세액을 차감해 계산합니다. 쉽게 말하면 사업자가 거래처나 고객에게 받은 부가세에서 사업 운영을 위해 지출하면서 부담한 부가세를 뺀 금액을 신고·납부하는 구조입니다. 국세청 부가가치세 기본정보
| 구분 | 의미 | 예시 |
|---|---|---|
| 매출세액 | 사업자가 매출을 올리며 받은 부가세 | 블로그 원고 작성비 500,000원 + 부가세 50,000원 |
| 매입세액 | 사업 운영을 위해 지출하면서 부담한 부가세 | 호스팅 비용, 광고비, 프로그램 구독료 등에 포함된 부가세 |
| 납부세액 | 매출세액에서 매입세액을 뺀 금액 | 매출세액 – 매입세액 |
부가가치세 신고 기간은 사업자 유형에 따라 달라질 수 있습니다. 국세청 안내에 따르면 일반적인 경우 개인 일반사업자는 1년에 2회 신고하며, 간이과세자는 1년을 과세기간으로 하여 다음 해 1월 1일부터 1월 25일까지 신고·납부합니다. 자세한 신고·납부 기한은 국세청 안내에서 확인하는 것이 좋습니다. 국세청 부가가치세 신고납부기한
| 사업자 유형 | 과세기간 | 신고·납부 시기 | 확인할 점 |
|---|---|---|---|
| 개인 일반사업자 | 1기: 1월 1일~6월 30일 | 7월 1일~7월 25일 | 상반기 매출·매입 자료 정리 |
| 개인 일반사업자 | 2기: 7월 1일~12월 31일 | 다음 해 1월 1일~1월 25일 | 하반기 매출·매입 자료 정리 |
| 간이과세자 | 1월 1일~12월 31일 | 다음 해 1월 1일~1월 25일 | 1년치 자료 정리 |
단, 사업자 유형 전환, 폐업, 세금계산서 발급 여부, 조기환급 등 상황에 따라 신고 방식이 달라질 수 있습니다. 본인의 사업자 유형과 신고 대상 기간은 홈택스 또는 세무 전문가를 통해 다시 확인하는 것이 안전합니다.
부가가치세 신고를 준비할 때는 매출 자료와 매입 자료를 나누어 정리하는 것이 좋습니다. 매출 자료는 내가 번 돈과 관련된 자료이고, 매입 자료는 사업을 위해 사용한 비용과 관련된 자료입니다.
| 자료 구분 | 준비할 자료 | 확인 목적 |
|---|---|---|
| 매출 자료 | 전자세금계산서 발급 내역 | 거래처별 매출 확인 |
| 매출 자료 | 계좌 입금 내역 | 실제 입금액 확인 |
| 매출 자료 | 카드 매출, 현금영수증 매출 | 결제수단별 매출 확인 |
| 매입 자료 | 매입 세금계산서 | 사업 관련 지출 증빙 확인 |
| 매입 자료 | 사업용 신용카드 사용내역 | 카드 지출 확인 |
| 매입 자료 | 현금영수증, 영수증, 결제 내역 | 누락된 비용 확인 |
| 정산 자료 | 매출 정산표, 비용 정리표 | 월별 합계 비교 |
매출 자료는 거래처별로 정리하는 것이 좋습니다. 거래처명, 작업 내용, 청구금액, 부가세, 실제 입금액, 세금계산서 발급 여부를 함께 기록하면 신고 전 누락 여부를 확인하기 쉽습니다.
| 거래처 | 작업 내용 | 공급가액 | 부가세 | 총액 | 입금 여부 | 증빙 |
|---|---|---|---|---|---|---|
| 주식회사 예시 | 블로그 원고 작성 | 500,000원 | 50,000원 | 550,000원 | 입금 완료 | 전자세금계산서 발급 |
| OO마케팅 | 블로그 관리 대행 | 800,000원 | 80,000원 | 880,000원 | 입금 대기 | 청구서 발송 |
| 개인 의뢰인 | 상세페이지 문구 작성 | 300,000원 | 0원 | 300,000원 | 입금 완료 | 입금 내역 보관 |
여기서 중요한 것은 청구금액과 실제 입금액을 따로 보는 것입니다. 세금계산서를 발급했지만 아직 입금되지 않은 경우도 있고, 선금만 먼저 받은 경우도 있습니다. 신고 준비를 할 때는 거래 사실, 발급 내역, 입금 내역을 함께 확인해야 합니다.
매입 자료는 사업 운영을 위해 지출한 비용을 정리하는 자료입니다. 도메인, 호스팅, 광고비, 디자인 프로그램, 외주비, 사무용품, 교육비 등 사업과 관련된 비용을 항목별로 정리해야 합니다. 개인 생활비와 사업 비용이 섞이지 않도록 사용 목적을 함께 적어두는 것이 좋습니다.
| 결제일 | 사용처 | 항목 | 금액 | 사용 목적 | 증빙 |
|---|---|---|---|---|---|
| 2026-10-03 | 호스팅 업체 | 사이트 운영비 | 33,000원 | 워드프레스 사이트 운영 | 카드 영수증 |
| 2026-10-08 | 디자인 프로그램 | 소프트웨어 | 14,900원 | 블로그 썸네일 제작 | 이메일 영수증 |
| 2026-10-15 | 광고 플랫폼 | 광고비 | 100,000원 | 블로그 마케팅 광고 집행 | 광고 집행 내역 |
부가가치세 신고를 준비할 때 자주 헷갈리는 부분이 부가세 포함 금액과 부가세 별도 금액입니다. 거래처와 계약할 때 총액만 이야기하면 나중에 공급가액과 부가세를 나눌 때 혼동이 생길 수 있습니다.
| 구분 | 계약 내용 | 공급가액 | 부가세 | 총액 |
|---|---|---|---|---|
| 부가세 별도 | 500,000원 + VAT | 500,000원 | 50,000원 | 550,000원 |
| 부가세 포함 | 총 550,000원 | 500,000원 | 50,000원 | 550,000원 |
| 총액 500,000원 | 부가세 포함 총액 | 454,546원 | 45,454원 | 500,000원 |
견적서와 계약서에는 가능하면 “부가세 포함” 또는 “부가세 별도”를 명확히 적어두는 것이 좋습니다. 이 문구가 없으면 세금계산서 발급이나 입금 정산 과정에서 거래처와 다시 확인해야 할 수 있습니다.
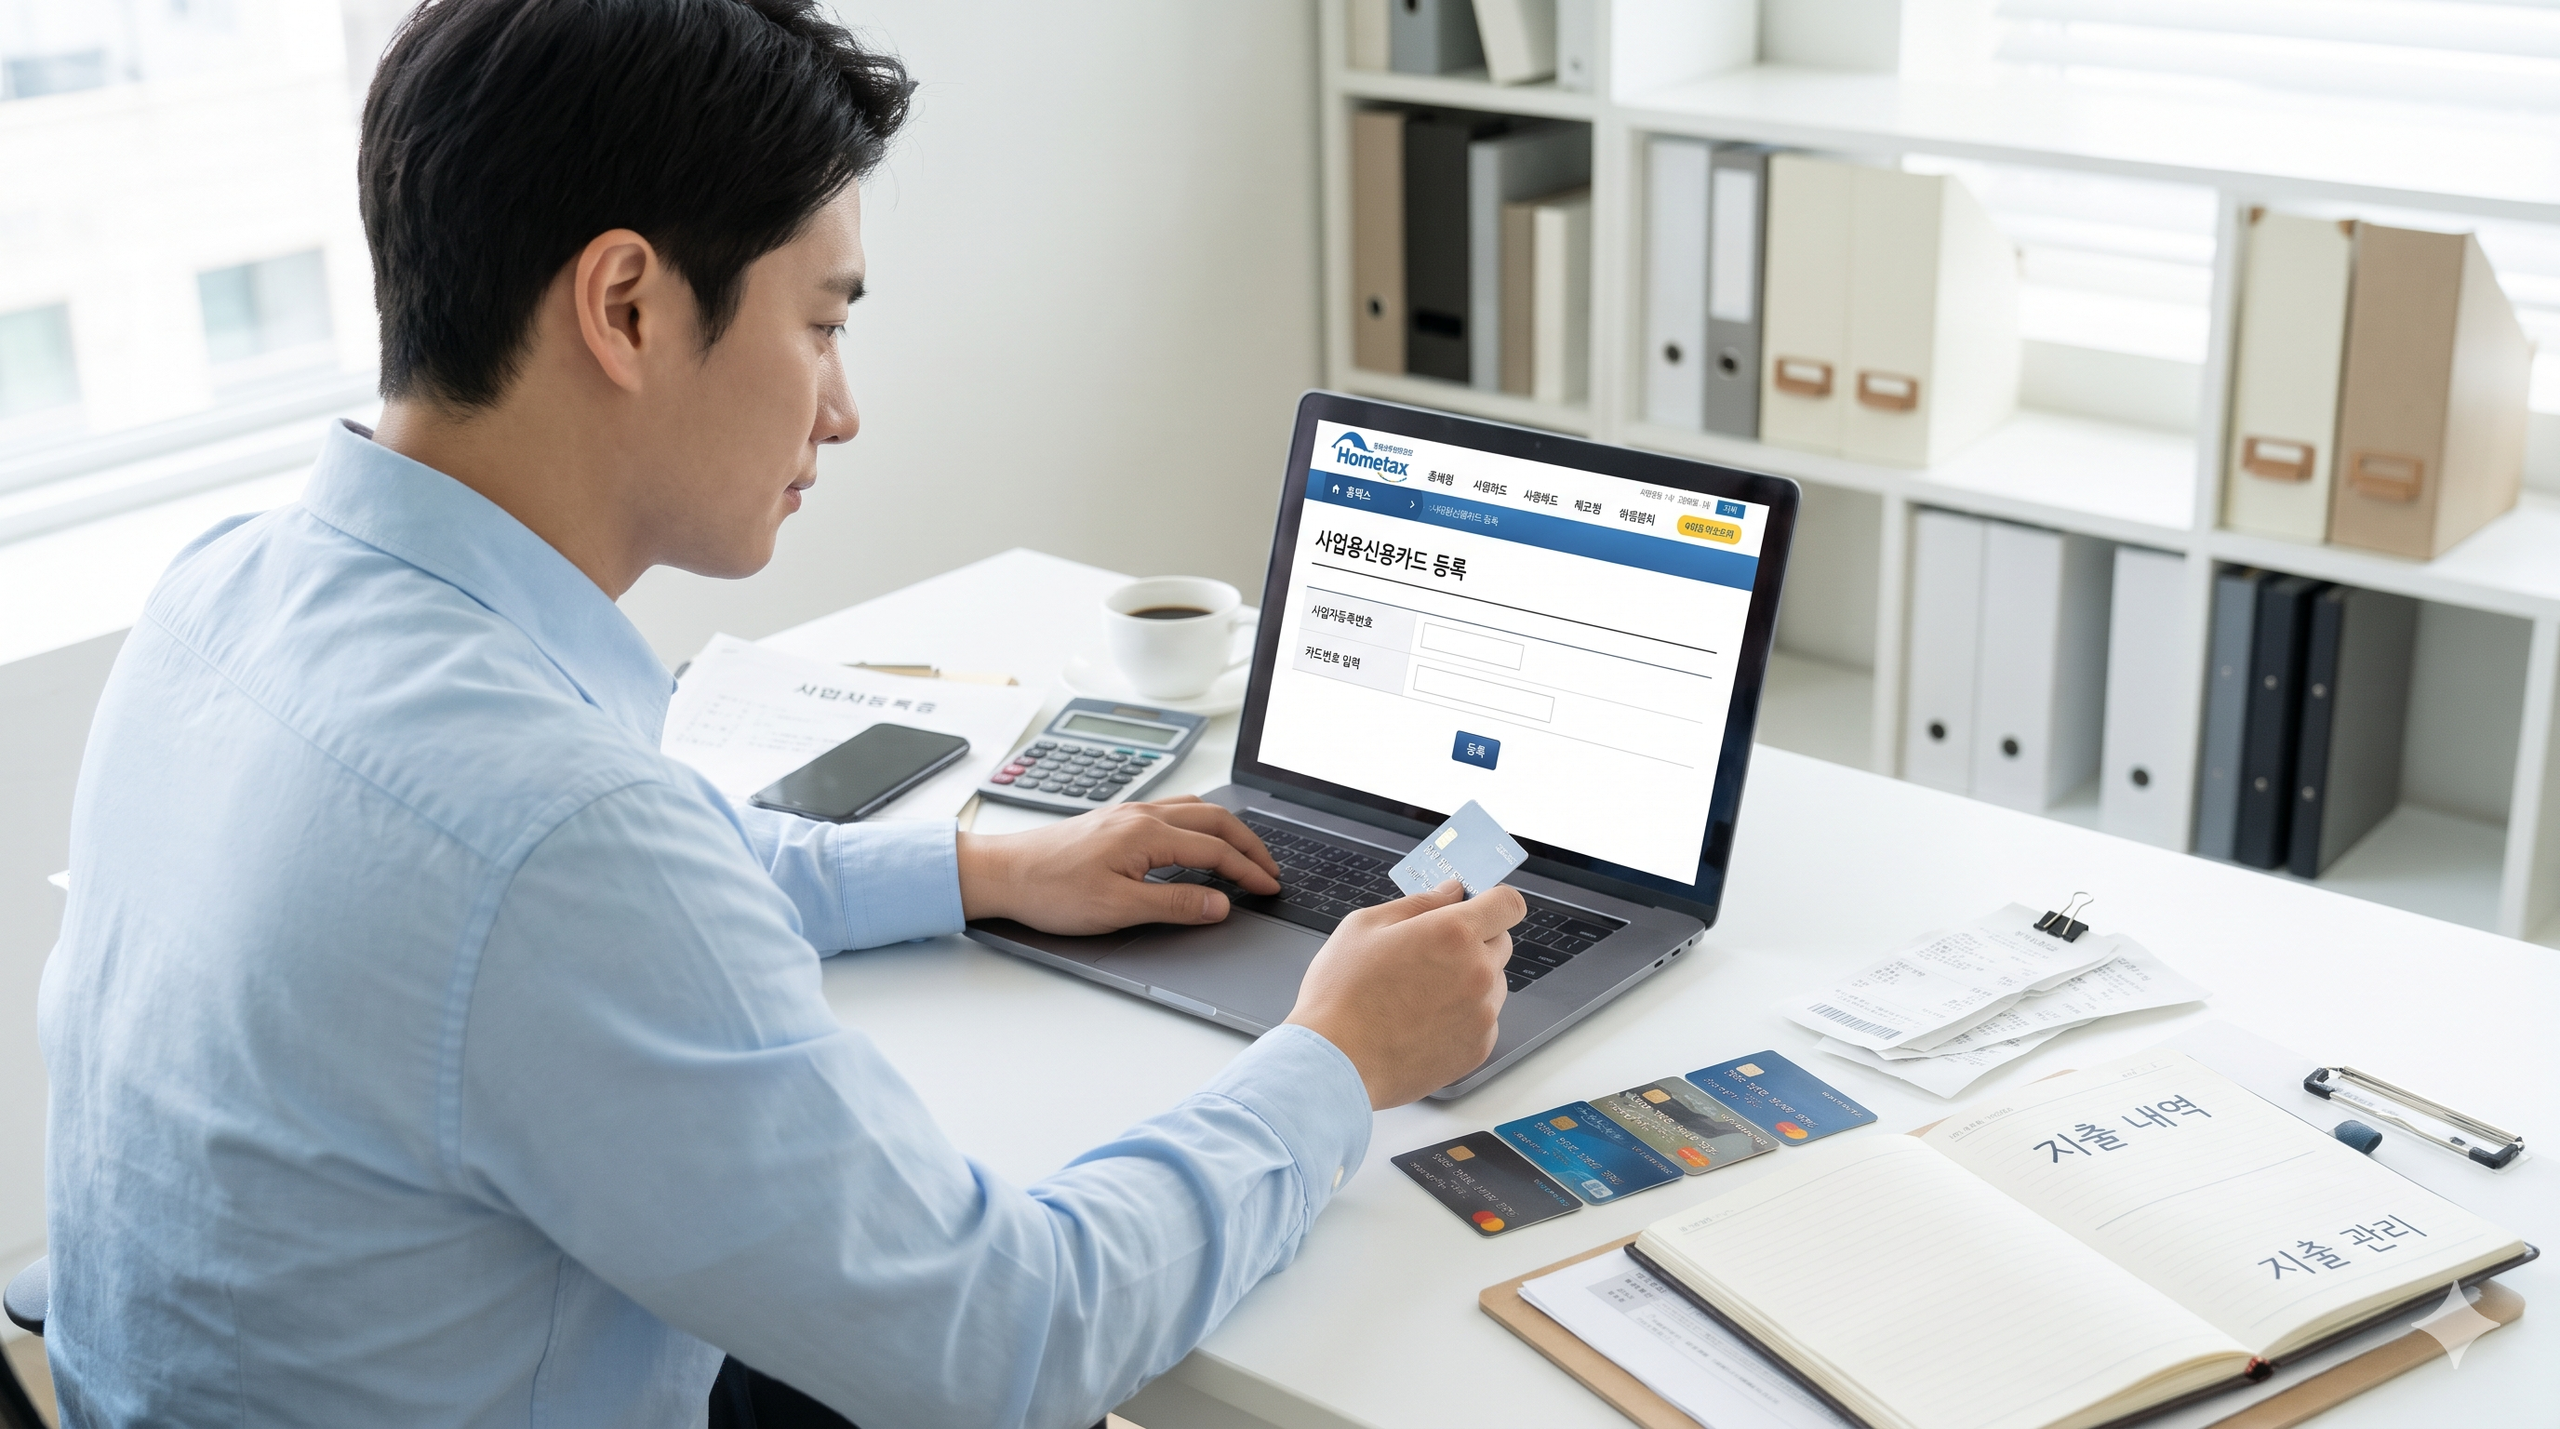
사업용 신용카드를 홈택스에 등록해두면 카드 사용내역을 조회하는 데 도움이 됩니다. 하지만 카드로 결제했다고 해서 모든 지출이 자동으로 사업 비용이 되는 것은 아닙니다. 실제 사업과 관련된 지출인지, 개인 소비와 구분되는지 확인해야 합니다.
신고 기간에 모든 자료를 한꺼번에 정리하려고 하면 시간이 오래 걸립니다. 월별로 매출과 비용을 정리해두면 신고 준비가 훨씬 수월합니다.
부가가치세 신고 자료는 폴더명을 정해두고 보관하면 나중에 찾기 쉽습니다. 매출과 매입을 분리하고, 월별로 자료를 모아두면 세무사에게 전달할 때도 편합니다.
| 폴더명 | 보관 자료 |
|---|---|
| 2026_1기_매출자료 | 세금계산서 발급 내역, 청구서, 입금 내역 |
| 2026_1기_매입자료 | 매입 세금계산서, 카드 영수증, 현금영수증 |
| 2026_1기_정산표 | 매출 정산표, 비용 정리표, 미수금 목록 |
| 2026_1기_기타자료 | 계약서, 거래처 사업자등록증, 입금 확인 메일 |
부가가치세 신고 준비에서 가장 흔한 실수는 매출 자료만 보고 비용 자료를 놓치는 것입니다. 반대로 비용 자료를 모아두었지만 사업과 관련 없는 개인 지출이 섞여 있는 경우도 많습니다.
부가가치세 과세대상 사업자는 원칙적으로 신고·납부 의무가 있습니다. 다만 면세사업 등 일부 예외가 있을 수 있으므로 본인의 업종과 사업자 유형을 확인해야 합니다. 정확한 판단은 홈택스 또는 세무 전문가에게 확인하는 것이 좋습니다.
매출이 없더라도 사업자 유형과 신고 대상 여부에 따라 무실적 신고가 필요할 수 있습니다. 신고 대상 기간에 사업을 운영했다면 홈택스에서 신고 여부를 확인하는 것이 안전합니다.
아닙니다. 사업용 카드로 결제했더라도 사업과 관련 없는 지출이거나 공제 대상이 아닌 항목은 제외될 수 있습니다. 사용 목적과 증빙자료를 확인하고, 애매한 항목은 전문가에게 문의하는 것이 좋습니다.
세무사를 이용하더라도 사업자가 기본 자료를 정리해두는 것이 좋습니다. 거래처별 매출, 실제 입금액, 미수금, 비용 사용 목적은 사업자가 가장 정확히 알고 있기 때문입니다. 정리표가 있으면 세무사와 소통할 때도 훨씬 수월합니다.
개인사업자의 부가가치세 신고 준비는 매출 자료와 매입 자료를 정확히 구분하는 것에서 시작됩니다. 전자세금계산서, 계좌 입금 내역, 카드 사용내역, 현금영수증, 영수증, 정산표를 월별로 정리해두면 신고 기간에 당황하지 않을 수 있습니다.
처음부터 완벽하게 정리하려고 하면 어렵게 느껴질 수 있습니다. 하지만 매달 한 번씩 매출 정산표와 비용 정리표를 업데이트하고, 영수증과 세금계산서를 폴더에 보관하는 습관을 만들면 부가가치세 신고 준비가 훨씬 쉬워집니다. 사업자는 돈을 버는 것뿐 아니라 돈의 흐름을 기록하고 관리하는 능력도 함께 키워야 합니다.