 11
배달앱을 처음 켠 달, 매출표는 40% 올랐는데 통장에 찍힌 돈은 그 전 달과 비슷했다. 22,900원짜리 주문 하나의 정산예정액은 15,473원이었고, 거기서 재료비와 포장비를 빼면 남는 돈은 4,000원 남짓이었다. 그때까지 나는 요율 7.8%만 보고 있었고, 배달비가 주문금액과 상관없이 건당 붙는다는 사실은 정산서를 한 줄씩 열어 보고 나서야 알았다.
배달앱 요금은 이름만 다를 뿐 세 갈래로 나뉜다. 주문금액에 비례하는 중개이용료, 주문과 상관없이 건당 붙는 배달비, 결제 처리에 붙는 결제수수료다. 여기에 부가세 10%가 따로 붙고, 내가 부담하기로 한 할인과 광고비가 정산서에 함께 찍힌다. 요율표에 적힌 7.8%와 정산서에서 빠지는 돈이 다른 이유가 여기에 있다.
20,000원 주문에 중개이용료 7.8%면 1,560원이다. 여기에 업주 부담 배달비 3,400원을 더하면 4,960원이 먼저 빠진다. 같은 조건에서 12,000원 주문은 936원에 3,400원을 더해 4,336원이다. 요율은 3분의 1로 줄었는데 빠지는 돈은 87% 수준이다. 배달비가 고정비라서 생기는 일이다.
| 주문금액 | 중개이용료 7.8% | 업주 부담 배달비 | 합계 | 주문금액 대비 |
|---|---|---|---|---|
| 12,000원 | 936원 | 3,400원 | 4,336원 | 36.1% |
| 18,000원 | 1,404원 | 3,400원 | 4,804원 | 26.7% |
| 24,000원 | 1,872원 | 3,400원 | 5,272원 | 22.0% |
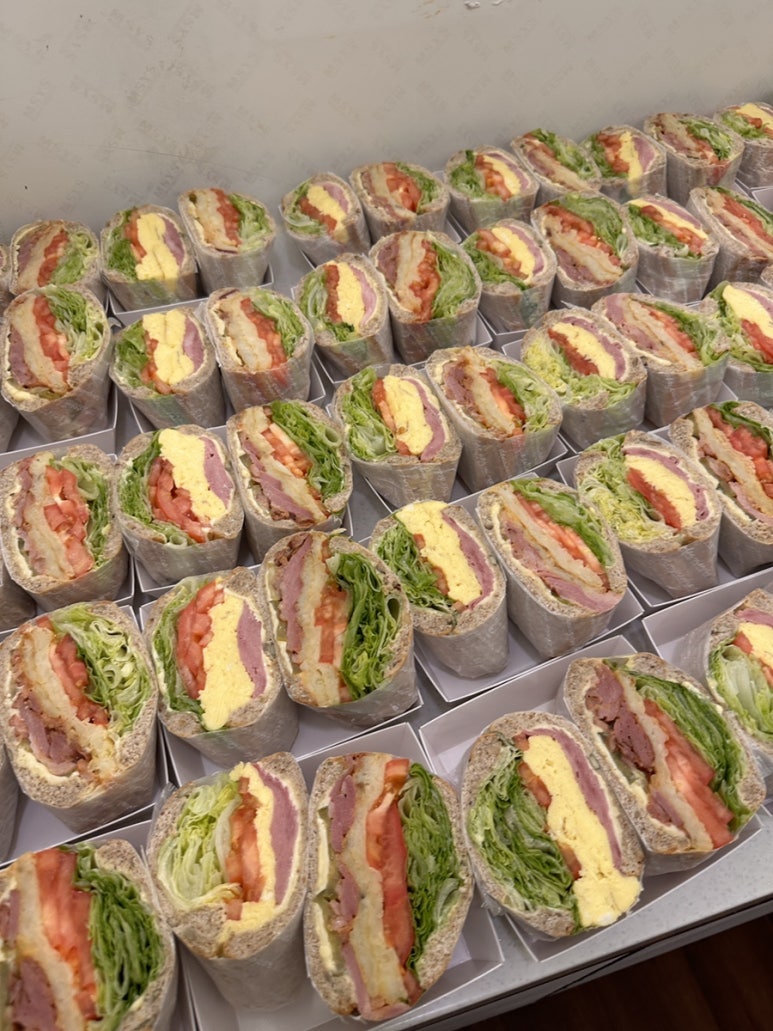
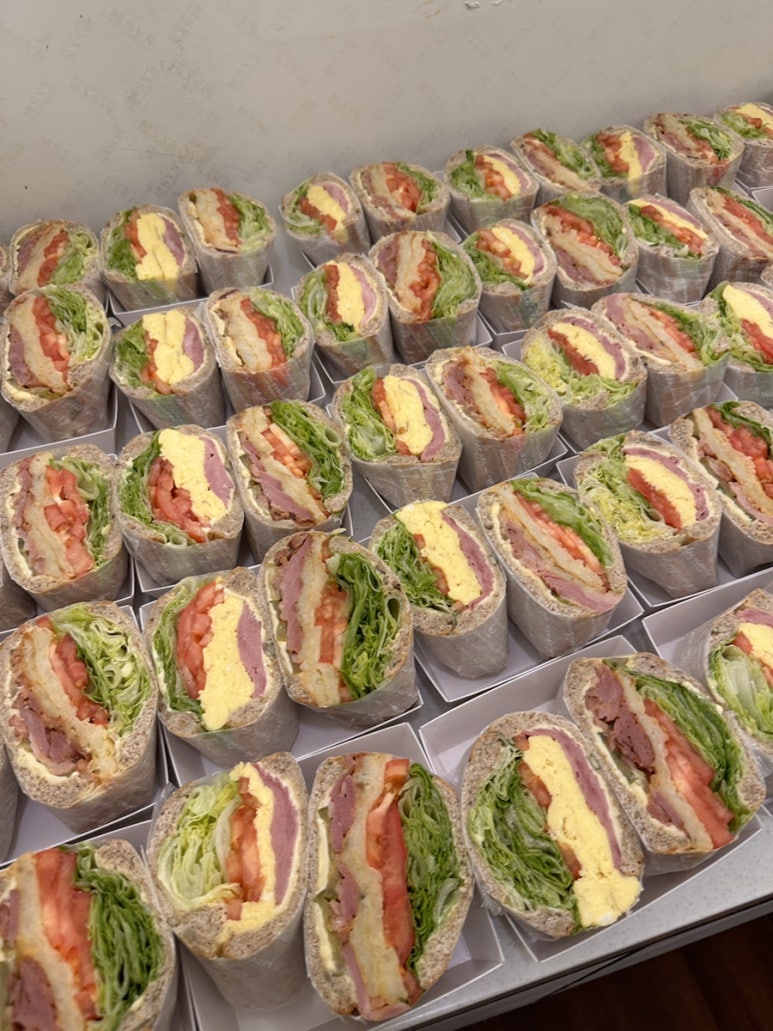
표를 만들고 나서야 왜 12,000원짜리 샌드위치 세트가 배달에서 손해였는지 이해했다. 매장에서 팔면 남던 돈이 배달에서는 배달비와 포장비에 먼저 먹혔다. 그때까지는 배달은 매출이 늘어나는 통로라고만 생각했다.
이 가운데 정산서 한 장에 다 나오지 않는 항목이 있다. 광고비는 주간 단위로 따로 청구되고, 포장재는 정산서가 아니라 재료비에 들어간다. 그래서 정산서상 차감률과 실제로 남는 돈은 또 다르다. 포장재 원가를 따로 관리하는 방법은 포장재 비용 관리 방법에 정리해 두었다.
배달플랫폼-입점업체 상생협의체 자료와 각 사 요금 안내를 보면 배민·쿠팡이츠 배달은 매출 구간에 따라 중개이용료 2.0~7.8%, 업주 부담 배달비 1,900~3,400원 수준이고, 요기요 라이트는 4.7~9.7% 구간이 언급된다. 이 숫자는 시작점일 뿐이다. 내 가게에 적용되는 구간은 3개월 매출로 정해지므로 정산서의 적용값을 봐야 한다. 쿠팡이츠는 1구간으로 먼저 정산하고 월 마감 뒤 차액을 돌려주는 구조라, 첫 달 정산서만 보고 판단하면 실제보다 나쁘게 보일 수 있다.
중소기업중앙회가 2026년에 발표한 실태조사에서는 배달앱 입점사의 거래비용 부담률이 매출의 평균 26.2%, 최대 45%까지 나왔다. 내 가게 숫자도 이 범위 안에 있었다. 흔한 일이라는 뜻이고, 흔하다고 해서 괜찮은 일은 아니다.
네 가지를 바꾸고 두 달 뒤, 배달 매출은 8% 줄었지만 배달에서 남는 돈은 늘었다. 매출이 줄어도 남는 돈이 늘 수 있다는 걸 이때 처음 숫자로 확인했다. 매출과 이익, 현금 흐름을 갈라서 보는 방법은 매출은 있는데 돈이 안 남는 이유에서 더 자세히 다뤘다.
일반과세자라면 플랫폼이 발행하는 세금계산서로 중개이용료에 붙은 부가세를 매입세액으로 공제받는 경우가 많다. 간이과세자이거나 세금계산서를 받지 못하면 그대로 비용이 된다. 정산서 아래쪽 부가세 합계를 매달 확인하지 않으면 돌려받을 수 있는 돈을 그냥 두는 셈이 된다. 정산서와 세금계산서를 월 단위로 묶어 두는 습관이 여기서 갈린다.
배달은 손님이 늘어나는 통로지만, 늘어난 주문이 늘어난 이익을 뜻하지는 않는다. 정산서를 안 읽으면 그 차이는 매달 말 통장 잔고에서야 드러나고, 그때는 이미 지난달 이야기가 되어 있다.